
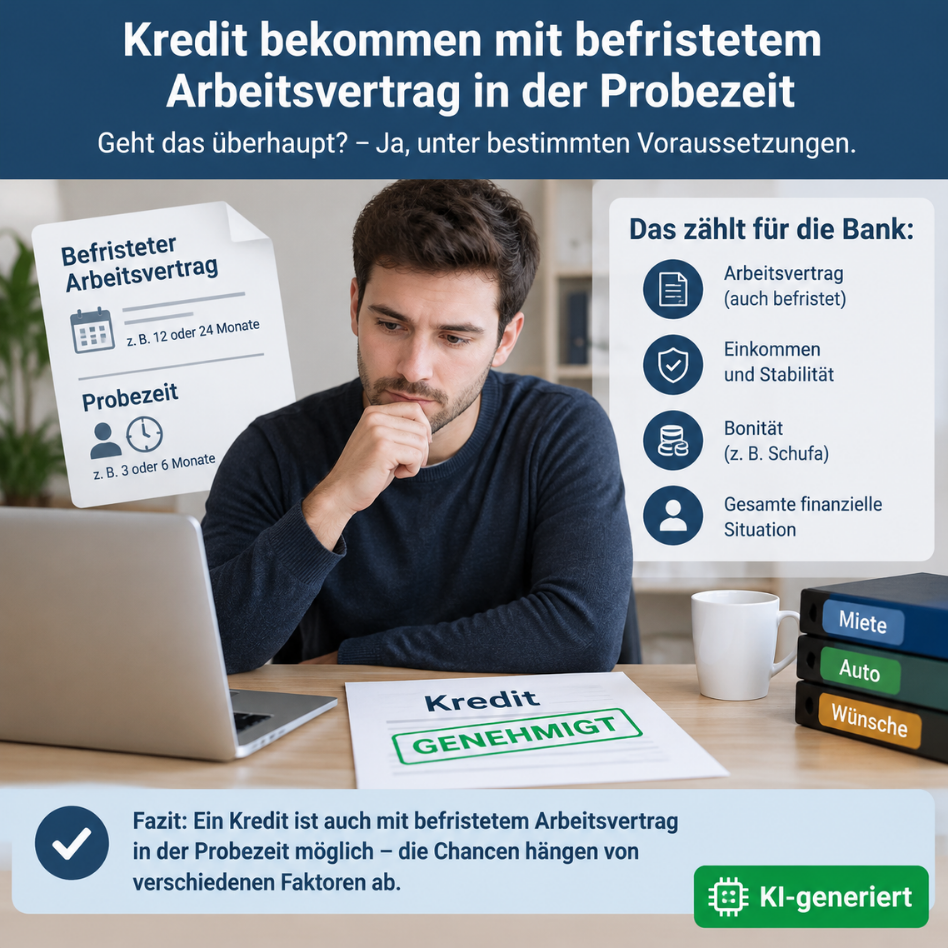
Ein neuer Job, ein befristeter Vertrag und zugleich eine größere Anschaffung: Viele Arbeitnehmer fragen sich, ob eine Bank in dieser Situation überhaupt einen Kredit bewilligt. Die kurze Antwort lautet: Grundsätzlich ist ein Kredit auch während der Probezeit möglich. Eine Zusage ist jedoch nicht garantiert.
Banken prüfen besonders sorgfältig, wie sicher Ihr Einkommen ist und ob Sie die monatlichen Raten auch bei Veränderungen zuverlässig tragen können. Dieser Beitrag zeigt, worauf es bei der Prüfung ankommt, welche Unterlagen hilfreich sind und wie Sie Ihre Anfrage realistisch vorbereiten.
| Kurz gesagt: Ein befristeter Arbeitsvertrag und eine laufende Probezeit schließen einen Kredit nicht grundsätzlich aus. Entscheidend sind Ihre gesamte finanzielle Situation, die verbleibende Vertragslaufzeit und die Einschätzung der jeweiligen Bank. |

Warum sind Befristung und Probezeit relevant?
Bei einem befristeten Arbeitsvertrag steht bereits fest, wann das Beschäftigungsverhältnis endet. Während der Probezeit ist zusätzlich offen, ob das Arbeitsverhältnis dauerhaft fortgesetzt wird. Für die Bank entsteht dadurch ein höheres Beschäftigungsrisiko als bei einem unbefristeten Vertrag außerhalb der Probezeit.
Die Bank muss einschätzen, ob Ihr Einkommen voraussichtlich über die gesamte Kreditlaufzeit zur Verfügung steht. Je länger der Kredit läuft und je später der Arbeitsvertrag endet, desto genauer kann die Bank auf das Verhältnis zwischen Vertragsdauer, Rate und Kreditsumme schauen.
Bei Verbraucherdarlehen ist eine Kreditwürdigkeitsprüfung erforderlich. Dabei wird nicht nur der Arbeitsvertrag betrachtet, sondern Ihre finanzielle Situation insgesamt. Das Ergebnis kann je nach Bank, Kreditart und Einzelfall unterschiedlich ausfallen.
| Wichtig: Eine laufende Probezeit bedeutet nicht automatisch eine Ablehnung. Sie kann die Prüfung aber erschweren, weil die weitere Beschäftigung noch nicht sicher eingeschätzt werden kann. |
Was prüft die Bank?
Die Kreditentscheidung beruht in der Regel auf mehreren Faktoren. Ein einzelnes Merkmal entscheidet daher nicht automatisch über eine Zusage oder Ablehnung.
| Prüfpunkt | Worauf es ankommen kann |
| Beschäftigung | Ist der Vertrag befristet, und wie lange läuft er noch? |
| Einkommen und Ausgaben | Bleibt nach den regelmäßigen Kosten genug Spielraum für die Monatsrate? |
| Bestehende Verpflichtungen | Gibt es bereits Kredite, Unterhaltszahlungen oder andere laufende Belastungen? |
| Bonität | Wie bewertet die Bank Ihre bisherige Zahlungshistorie und finanzielle Zuverlässigkeit? |
| Kreditsumme und Laufzeit | Passen Höhe und Dauer des Kredits zu Ihrem Einkommen und zur Beschäftigungssituation? |
Besonders wichtig ist die Haushaltsrechnung: Die Bank stellt regelmäßige Einnahmen und Ausgaben gegenüber. Eine kleinere Kreditsumme oder eine tragbare Rate kann deshalb besser zu Ihrer Situation passen als eine maximal mögliche Finanzierung.
Welche Unterlagen können hilfreich sein?
Eine vollständige und übersichtliche Anfrage erleichtert der Bank die Einschätzung. Halten Sie insbesondere folgende Unterlagen und Angaben bereit:
- Arbeitsvertrag — daraus gehen Befristung, Beginn, Ende und weitere relevante Vertragsangaben hervor.
- Gehaltsabrechnungen — sie dokumentieren die tatsächlichen Einnahmen und können durch weitere Einkommensnachweise ergänzt werden.
- Übersicht über Einnahmen und Ausgaben — eine realistische Haushaltsrechnung macht den finanziellen Spielraum nachvollziehbar.
- Angaben zu bestehenden Verpflichtungen — dazu zählen zum Beispiel laufende Kredite oder andere regelmäßige Zahlungen.
Ein bereits vorliegender Folgevertrag oder eine schriftliche Zusage zur Weiterbeschäftigung kann die Einschätzung unterstützen. Ob und wie stark solche Unterlagen berücksichtigt werden, entscheidet die jeweilige Bank.
Wie können Sie Ihre Chancen realistisch verbessern?
Es gibt keine Maßnahme, die eine Kreditbewilligung garantiert. Sie können Ihre Ausgangslage aber besser vorbereiten:
- Probezeit abwarten: Wenn die Anschaffung warten kann, ist eine erneute Anfrage nach bestandener Probezeit möglicherweise sinnvoll.
- Kreditsumme begrenzen: Leihen Sie nur den Betrag, den Sie tatsächlich benötigen. Eine niedrigere Summe kann die monatliche Belastung reduzieren.
- Laufzeit und Rate passend wählen: Die Rate muss zu Ihrem monatlichen Budget passen. Eine Rückzahlung innerhalb der verbleibenden Vertragsdauer kann für manche Banken hilfreich sein, darf aber nicht zu einer untragbaren Monatsrate führen.
- Zusätzliche Sicherheit sorgfältig prüfen: Eine zweite kreditnehmende Person oder eine Bürgschaft kann die Einschätzung unterstützen. Die andere Person trägt dabei ein erhebliches finanzielles Risiko und kann bei Zahlungsausfällen in Anspruch genommen werden.
- Unterlagen vollständig einreichen: Klären Sie vorab, welche Nachweise die jeweilige Bank benötigt, und machen Sie zu Einkommen, Ausgaben und Verpflichtungen vollständige Angaben.
Angebote vergleichen und Warnsignale erkennen
Vergleichen Sie nicht nur die beworbene Rate. Achten Sie insbesondere auf den effektiven Jahreszins, den Gesamtbetrag und die monatliche Rate. Prüfen Sie außerdem, ob die Laufzeit und die Rückzahlung zu Ihrer Beschäftigungs- und Lebenssituation passen.
Eine Konditionsanfrage dient allgemein dazu, vor einer endgültigen Entscheidung mögliche Kreditbedingungen prüfen zu lassen. Eine verbindliche Kreditanfrage ist dagegen der eigentliche Antrag auf einen Kredit. Lassen Sie sich im Zweifel erklären, wie die jeweilige Anfrage eingeordnet wird und welche Unterlagen dafür erforderlich sind.
Seien Sie vorsichtig bei Versprechen wie „Kredit garantiert“ oder „sofort bewilligt“. Auch Forderungen nach Vorauszahlungen vor einer Kreditentscheidung sind ein deutliches Warnsignal. Angebote „ohne SCHUFA“ sollten Sie besonders genau auf Kosten, Bedingungen und die Seriosität des Anbieters prüfen.
| Kein Kredit um jeden Preis: Wenn eine Rate Ihr Budget dauerhaft überfordert oder ein Anbieter Druck ausübt, sollten Sie die Anfrage nicht überstürzt abschließen. |
Checkliste vor der Kreditanfrage
Gehen Sie die folgenden Punkte durch, bevor Sie Angebote anfordern:
- Ich kenne das Enddatum meines befristeten Arbeitsvertrags.
- Ich habe aktuelle Gehaltsabrechnungen und meinen Arbeitsvertrag griffbereit.
- Ich habe Einnahmen, Ausgaben und bestehende Verpflichtungen realistisch zusammengestellt.
- Die gewünschte Kreditsumme ist auf das notwendige Maß begrenzt.
- Die monatliche Rate passt auch bei finanziellen Veränderungen zu meinem Budget.
- Ich habe effektiven Jahreszins, Gesamtbetrag und Monatsrate mehrerer Angebote verglichen.
- Ich prüfe genau, ob es sich um eine Konditionsanfrage oder einen verbindlichen Kreditantrag handelt.
- Ich zahle keine Vorauszahlungen und prüfe Warnsignale bei unseriösen Angeboten.
Fazit: Kredit trotz Befristung und Probezeit
Ein Kredit mit befristetem Arbeitsvertrag in der Probezeit ist grundsätzlich möglich, aber nicht sicher. Banken berücksichtigen unter anderem das Beschäftigungsrisiko, die verbleibende Vertragslaufzeit, Ihr Einkommen und Ihre Ausgaben, bestehende Verpflichtungen, Ihre Bonität sowie Kreditsumme und Laufzeit.
Bereiten Sie Ihre Unterlagen vollständig vor, wählen Sie eine tragbare Rate und vergleichen Sie Angebote aufmerksam. Wenn die Anschaffung nicht dringend ist, kann es sinnvoll sein, die Probezeit abzuwarten oder zunächst die weitere Beschäftigung zu klären. Die konkrete Entscheidung hängt immer von der jeweiligen Bank und Ihrer individuellen finanziellen Situation ab.
Vorsichtiger nächster Schritt: Prüfen Sie zunächst Ihr eigenes Budget und holen Sie anschließend unverbindliche Informationen zu passenden Kreditbedingungen ein. Eine individuelle Finanz- oder Rechtsberatung ersetzt dieser Beitrag nicht.
Quellenangaben
- Gesetze im Internet: Bürgerliches Gesetzbuch (BGB), § 505a – Pflicht zur Kreditwürdigkeitsprüfung bei Verbraucherdarlehensverträgen: https://www.gesetze-im-internet.de/bgb/__505a.html
- CHECK24: „Kredit mit befristetem Arbeitsvertrag“ – Informationen zu Befristung, Probezeit, Laufzeit und benötigten Unterlagen: https://www.check24.de/kredit/ratgeber/kredit-mit-befristetem-arbeitsvertrag/
- Sparkasse: „Bonitätsprüfung: Was bedeutet das?“ – Informationen zur Bonität und zur Konditionsanfrage: https://www.sparkasse.de/pk/ratgeber/finanzplanung/traeume-finanzieren/bonitaet.html
Abrufdatum: 9. November 2026
Willst du mehr erfahren? Dann schau dich um auf Bestfinanz-24 gibt es die unterschiedlichsten Kreditangebote
Bestfinanz-24 | schnell kostenlos Kredite vergleichen und das beste Angebot erhalten von Experten der Finanzbranche.
| Text geprüft von Anna Jagen |